Domain die-hochzeitssaengerin.de kaufen?
Wir ziehen mit dem Projekt
die-hochzeitssaengerin.de um.
Sind Sie am Kauf der Domain
die-hochzeitssaengerin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain die-hochzeitssaengerin.de kaufen?
Was sind die gängigsten Ausnahmeverfahren im Steuerrecht?
Die gängigsten Ausnahmeverfahren im Steuerrecht sind die Steuerbefreiung, die Steuerermäßigung und die Steuerstundung. Diese Verfahren ermöglichen es Steuerzahlern, unter bestimmten Voraussetzungen weniger Steuern zu zahlen oder die Zahlung von Steuern aufzuschieben. Sie werden häufig genutzt, um die Steuerlast zu reduzieren oder finanzielle Engpässe zu überbrücken. **
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **

Ähnliche Suchbegriffe für Die-Erbengemeinschaft-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Die-Erbengemeinschaft-im-Steuerrecht:
-
Die Eigentumswohnung im Steuerrecht, Fachbücher von Jens HerkensDas Fachbuch 'Die Eigentumswohnung im Steuerrecht' bietet einen fundierten Überblick über die steuerlichen Herausforderungen, die sich aus dem Erwerb, der Nutzung und der Veräusserung von Eigentumswohnungen ergeben. Es beleuchtet die komplexen Zusammenhänge zwischen den individuellen Eigentumswohnungen und der Wohnungseigentümergemeinschaft, wobei die Besonderheiten des Wohnungseigentumsrechts im Fokus stehen. Der Autor Jens Herkens erläutert detailliert die steuerlichen Regelungen, die von der Einkommensteuer über die Umsatzsteuer bis hin zu Gewerbesteuer und weiteren relevanten Steuerarten reichen. Dabei werden sowohl die steuerlichen Aspekte selbstgenutzter als auch vermieteter Immobilien praxisnah dargestellt. Das Buch richtet sich an Fachleute und Studierende, die sich mit den steuerlichen Implikationen im Bereich Immobilien auseinandersetzen möchten. Es bietet eine systematische Darstellung der zivilrechtlichen Grundlagen und deren Auswirkungen auf die steuerliche Behandlung von Eigentumswohnungen. Die praxisorientierte Aufbereitung unterstützt dabei, komplexe steuerliche Fragestellungen verständlich zu machen und fundierte Entscheidungen zu treffen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ErbengemeinschaftDie Erbengemeinschaft , In der anwaltlichen und notariellen Praxis sind die Berührungspunkte mit einer Erbengemeinschaft vielfältig: Zum einen kann der Mandant selbst Teil einer Erbengemeinschaft sein, zum anderen kann sie als Vertragspartner, Gläubiger, Schuldner oder als Partei in einem Rechtsstreit auftreten. Die vollständig überarbeitete und erweiterte Neuauflage des großen Handbuchs beleuchtet umfänglich alle Fragen und Probleme, die im Zusammenhang mit einer Erbengemeinschaft auftreten können, und zeigt gleichzeitig entsprechende Lösungsmöglichkeiten auf. Im Allgemeinen Teil werden neben den klassischen Themengebieten wie Entstehung, Verwaltung und Beendigung der Erbengemeinschaft die Rechte der Miterben untereinander und gegenüber Dritten, Haftung, Ausgleichung, Prozessführung, Erbscheinsverfahren und Zwangsvollstreckung dargestellt. Im Besonderen Teil werden zunächst die rechtlichen Probleme bezogen auf den einzelnen Miterben behandelt (Minderjähriger, Betreuung, Testamentsvollstreckung, Nachlasspflegschaft). Danach folgen rechtliche Probleme hinsichtlich besonderer Nachlassbestandteile (Digitaler Nachlass, Immobilien) und zivilrechtliche Sondergebiete (Landwirtschaftserbrecht, Gesellschaftsrecht, Arbeitsrecht, Mietrecht, Versicherungsrecht). Daran anschließend stehen Rechtsgebiete an der Schnittstelle zwischen Zivilrecht und öffentlichem Recht (Bestattungsrecht, Steuerrecht, Sozialrecht, Strafrecht, Öffentliches Recht) im Fokus. Der zunehmenden Bedeutung länderübergreifender Erbfälle wird in einem ausführlichen Kapitel zur Auslandsberührung und anschließenden Kurzübersichten über die wichtigsten europäischen Länder Raum gegeben. Ausführungen zum Berufsrecht der Rechtsanwälte und Notare schließen das Werk ab. Der Titel ist eine Lizenz des gleichlautenden Titels mit der ISBN 978-3-95661-152-0 des zerb verlags. Pressestimme zur 3. Auflage ZErb 5/2019 "... ein effizientes und zielführendes Werkzeug, das klassisches Arbeiten genauso ermöglicht wie durchdachtes Gestalten zum Wohle der Mandantschaft." Prof. Dr. Thomas Gergen, Luxemburg , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: NotarPraxis##, Redaktion: Rißmann, Stephan, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 800, Keyword: Erbauseinandersetzung; Erbengemeinschaft; Erbrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 1464, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie beeinflusst Live-Musik die Atmosphäre und Stimmung bei Veranstaltungen? Welche Faktoren tragen zur Qualität einer Live-Musik-Performance bei?
Live-Musik kann die Atmosphäre und Stimmung bei Veranstaltungen positiv beeinflussen, indem sie Emotionen weckt und die Zuhörer zum Tanzen oder Mitsingen animiert. Die Qualität einer Live-Musik-Performance hängt von der Professionalität der Musiker, der Songauswahl und der Interaktion mit dem Publikum ab. Auch die Soundqualität, die Bühnenpräsenz und die Energie der Band tragen entscheidend zur Wirkung der Live-Musik bei. **
-
Wie beeinflusst Live-Musik die Atmosphäre und Stimmung bei einem Event oder Konzert?
Live-Musik kann die Stimmung und Atmosphäre eines Events oder Konzerts erheblich beeinflussen, indem sie Emotionen hervorruft und die Zuhörer mitreißt. Die Energie und Leidenschaft der Musiker können das Publikum zum Tanzen, Mitsingen oder Mitklatschen animieren und eine einzigartige Atmosphäre schaffen. Die Live-Aufführung schafft eine direkte Verbindung zwischen Künstlern und Zuhörern, die eine unvergessliche und persönliche Erfahrung schafft. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
Top-Angebote
Produkte zum Begriff Die-Erbengemeinschaft-im-Steuerrecht:
-
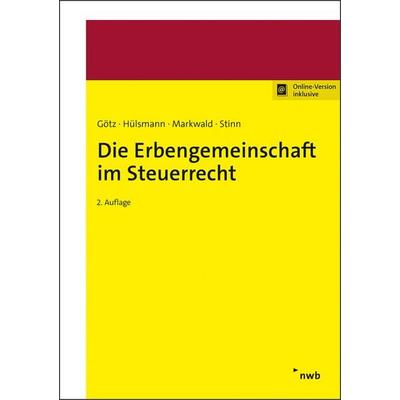
Die Erbengemeinschaft im Steuerrecht, Fachbücher von Christoph Hülsmann, Hellmut Götz, Dennis Markwald, Herbert StinnWenn Erben gemeinsam erben: Kompetente Klärung steuerlicher Fragen. Jährlich werden Milliardenwerte von einer Generation an die nächste vererbt. Dabei regeln immer noch viele Erblasser ihren Nachlass nicht in einem Testament. Meist fällt in diesen Fällen die Erbschaft mehreren Personen zu und es entsteht eine Erbengemeinschaft – mit all ihren Problemen. Das Werk erläutert umfassend alle erbschaft- und ertragsteuerrechtlichen Besonderheiten der Erbengemeinschaft. Dargestellt werden: die Erbengemeinschaft im Erbschaftsteuerrecht, die steuerlichen Pflichten der Erbengemeinschaft, die laufende ertragsteuerliche Behandlung der Erbengemeinschaft und die Besteuerung der Beendigung der Erbengemeinschaft/Erbauseinandersetzung. Die Klärung der steuerlichen Fragen erfolgt mit zahlreichen konkreten Beispielen und vielen Gestaltungstipps. Praxisnähe wird durch das kompetente Autorenteam gewährleistet, das sich ausschliesslich aus Praktikern zusammensetzt, die ihren beruflichen Schwerpunkt auf den von ihnen bearbeiteten Rechtsgebieten haben. Inhaltsverzeichnis: A. Die Erbengemeinschaft im Erbschaftsteuerrecht. B. Rechtsnachfolge im Steuerschuldverhältnis. C. Die laufende ertragsteuerliche Behandlung der Erbengemeinschaft. D. Die Besteuerung der Beendigung der Erbengemeinschaft/Erbauseinandersetzung.59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Erbengemeinschaft im Steuerrecht, Set von Hellmut Götz,Christoph Hülsmann,Dennis Markwald,Herbert Stinn, Nwb Verlag, 978-3-482-66652-0Die Erbengemeinschaft Im Steuerrecht, Set Von Hellmut Götz,christoph Hülsmann,dennis Markwald,herbert Stinn, Nwb Verlag, 978-3-482-66652-0, Seitenanzahl: 38559,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Eigentumswohnung im Steuerrecht, Fachbücher von Jens HerkensDas Fachbuch 'Die Eigentumswohnung im Steuerrecht' bietet einen fundierten Überblick über die steuerlichen Herausforderungen, die sich aus dem Erwerb, der Nutzung und der Veräusserung von Eigentumswohnungen ergeben. Es beleuchtet die komplexen Zusammenhänge zwischen den individuellen Eigentumswohnungen und der Wohnungseigentümergemeinschaft, wobei die Besonderheiten des Wohnungseigentumsrechts im Fokus stehen. Der Autor Jens Herkens erläutert detailliert die steuerlichen Regelungen, die von der Einkommensteuer über die Umsatzsteuer bis hin zu Gewerbesteuer und weiteren relevanten Steuerarten reichen. Dabei werden sowohl die steuerlichen Aspekte selbstgenutzter als auch vermieteter Immobilien praxisnah dargestellt. Das Buch richtet sich an Fachleute und Studierende, die sich mit den steuerlichen Implikationen im Bereich Immobilien auseinandersetzen möchten. Es bietet eine systematische Darstellung der zivilrechtlichen Grundlagen und deren Auswirkungen auf die steuerliche Behandlung von Eigentumswohnungen. Die praxisorientierte Aufbereitung unterstützt dabei, komplexe steuerliche Fragestellungen verständlich zu machen und fundierte Entscheidungen zu treffen.99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die ErbengemeinschaftDie Erbengemeinschaft , In der anwaltlichen und notariellen Praxis sind die Berührungspunkte mit einer Erbengemeinschaft vielfältig: Zum einen kann der Mandant selbst Teil einer Erbengemeinschaft sein, zum anderen kann sie als Vertragspartner, Gläubiger, Schuldner oder als Partei in einem Rechtsstreit auftreten. Die vollständig überarbeitete und erweiterte Neuauflage des großen Handbuchs beleuchtet umfänglich alle Fragen und Probleme, die im Zusammenhang mit einer Erbengemeinschaft auftreten können, und zeigt gleichzeitig entsprechende Lösungsmöglichkeiten auf. Im Allgemeinen Teil werden neben den klassischen Themengebieten wie Entstehung, Verwaltung und Beendigung der Erbengemeinschaft die Rechte der Miterben untereinander und gegenüber Dritten, Haftung, Ausgleichung, Prozessführung, Erbscheinsverfahren und Zwangsvollstreckung dargestellt. Im Besonderen Teil werden zunächst die rechtlichen Probleme bezogen auf den einzelnen Miterben behandelt (Minderjähriger, Betreuung, Testamentsvollstreckung, Nachlasspflegschaft). Danach folgen rechtliche Probleme hinsichtlich besonderer Nachlassbestandteile (Digitaler Nachlass, Immobilien) und zivilrechtliche Sondergebiete (Landwirtschaftserbrecht, Gesellschaftsrecht, Arbeitsrecht, Mietrecht, Versicherungsrecht). Daran anschließend stehen Rechtsgebiete an der Schnittstelle zwischen Zivilrecht und öffentlichem Recht (Bestattungsrecht, Steuerrecht, Sozialrecht, Strafrecht, Öffentliches Recht) im Fokus. Der zunehmenden Bedeutung länderübergreifender Erbfälle wird in einem ausführlichen Kapitel zur Auslandsberührung und anschließenden Kurzübersichten über die wichtigsten europäischen Länder Raum gegeben. Ausführungen zum Berufsrecht der Rechtsanwälte und Notare schließen das Werk ab. Der Titel ist eine Lizenz des gleichlautenden Titels mit der ISBN 978-3-95661-152-0 des zerb verlags. Pressestimme zur 3. Auflage ZErb 5/2019 "... ein effizientes und zielführendes Werkzeug, das klassisches Arbeiten genauso ermöglicht wie durchdachtes Gestalten zum Wohle der Mandantschaft." Prof. Dr. Thomas Gergen, Luxemburg , Sonstige > Beleuchtung , Auflage: 4. Auflage, Erscheinungsjahr: 202412, Titel der Reihe: NotarPraxis##, Redaktion: Rißmann, Stephan, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 800, Keyword: Erbauseinandersetzung; Erbengemeinschaft; Erbrecht, Fachschema: Erbrecht~Privatrecht~Zivilgesetz~Zivilrecht, Fachkategorie: Zivilrecht, Privatrecht, allgemein, Warengruppe: HC/Privatrecht/BGB, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 62, Gewicht: 1464, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,139,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die gängigsten Ausnahmeverfahren im Steuerrecht?
Die gängigsten Ausnahmeverfahren im Steuerrecht sind die Steuerbefreiung, die Steuerermäßigung und die Steuerstundung. Diese Verfahren ermöglichen es Steuerzahlern, unter bestimmten Voraussetzungen weniger Steuern zu zahlen oder die Zahlung von Steuern aufzuschieben. Sie werden häufig genutzt, um die Steuerlast zu reduzieren oder finanzielle Engpässe zu überbrücken. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
-
Wie beeinflusst Live-Musik die Atmosphäre und Stimmung bei Veranstaltungen? Welche Faktoren tragen zur Qualität einer Live-Musik-Performance bei?
Live-Musik kann die Atmosphäre und Stimmung bei Veranstaltungen positiv beeinflussen, indem sie Emotionen weckt und die Zuhörer zum Tanzen oder Mitsingen animiert. Die Qualität einer Live-Musik-Performance hängt von der Professionalität der Musiker, der Songauswahl und der Interaktion mit dem Publikum ab. Auch die Soundqualität, die Bühnenpräsenz und die Energie der Band tragen entscheidend zur Wirkung der Live-Musik bei. **
-
Wie beeinflusst Live-Musik die Atmosphäre und Stimmung bei einem Event oder Konzert?
Live-Musik kann die Stimmung und Atmosphäre eines Events oder Konzerts erheblich beeinflussen, indem sie Emotionen hervorruft und die Zuhörer mitreißt. Die Energie und Leidenschaft der Musiker können das Publikum zum Tanzen, Mitsingen oder Mitklatschen animieren und eine einzigartige Atmosphäre schaffen. Die Live-Aufführung schafft eine direkte Verbindung zwischen Künstlern und Zuhörern, die eine unvergessliche und persönliche Erfahrung schafft. **
Ähnliche Suchbegriffe für Die-Erbengemeinschaft-im-Steuerrecht
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.